Crédito próprio além do parcelamento: como transformar dados em vendas recorrentes e recuperar margem
Durante muito tempo, o crédito próprio foi visto pelo varejo apenas como uma ferramenta de parcelamento: um jeito de viabilizar a compra de quem não tinha cartão de banco ou precisava de mais prazo.
Essa função continua importante, porém as possibilidades vão muito mais além. Hoje, o crédito próprio e o cartão private label são uma plataforma de relacionamento, capaz de gerar dados, criar motivos para o cliente voltar à loja e manter dentro de casa uma receita que muitos lojistas entregam, todos os meses, a empresas terceiras.
O custo invisível de terceirizar o crédito
Uma queixa tem se repetido entre varejistas de diferentes segmentos: o peso das taxas e tarifas cobradas por empresas terceiras quando o crédito oferecido ao cliente não é da loja. Taxa de desconto sobre cada venda, tarifas de antecipação, mensalidades e custos de adesão vão corroendo a margem, muitas vezes sem que o lojista tenha clareza de quanto paga de fato ao fim do mês.
Existe ainda um custo menos visível e, talvez, mais caro: os dados. Quando o crédito é operado por terceiros, o histórico de compras, o comportamento de pagamento e o relacionamento com o consumidor ficam do lado de fora. O lojista vende, mas não conhece quem comprou. E, sem conhecer o cliente, não há como fidelizá-lo de forma consistente.
Com crédito próprio, a lógica se inverte: a receita de taxas e tarifas fica com a operação da loja, as regras de concessão seguem a estratégia do negócio e cada transação se transforma em informação útil.
Dados: o ativo que o parcelamento sozinho não entrega
Cada compra no cartão private label ou CDC Digital conta uma história: o que o cliente compra, com que frequência, em que período do mês, qual é o ticket médio e como ele paga. Bem organizadas, essas informações permitem:
- Segmentar clientes por perfil de consumo e potencial de compra;
- Criar ofertas personalizadas, no momento e no canal certos;
- Ajustar limites com base no comportamento real de pagamento, e não só em consultas externas;
- Identificar clientes inativos e agir antes que migrem para a concorrência;
- Medir o retorno de cada campanha com precisão.
É aqui que o crédito próprio deixa de ser apenas um meio de pagamento e passa a ser uma ferramenta de inteligência comercial. Mas há um limite: se o cliente só usa o cartão quando compra na loja, os dados, e as oportunidades de contato, ficam restritos a essas visitas. A saída é dar a ele mais motivos para usar o cartão.
Serviços financeiros: mais motivos para o cliente voltar
O consumidor tem compromissos financeiros todos os meses. Quando a loja oferece um portfólio amplo de serviços financeiros vinculados ao seu cartão, ela passa a fazer parte da rotina do cliente, e não apenas dos momentos de compra planejada.
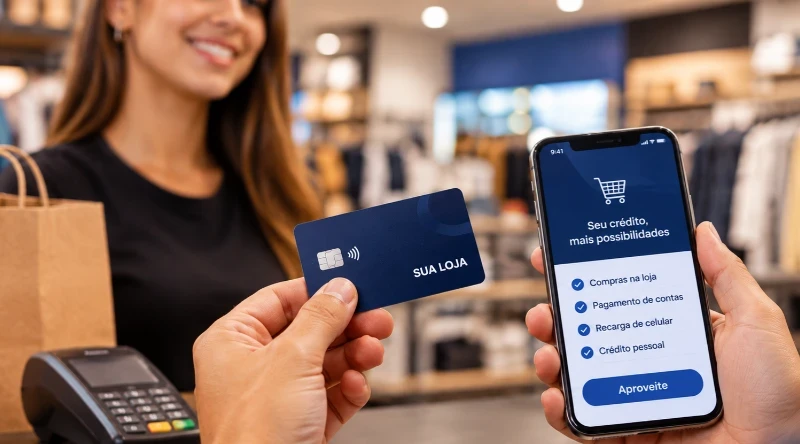
Pagamento de contas com o limite do cartão
Contas de água, luz e outras faturas podem ser pagas com o limite do cartão private label. Para o cliente, é uma forma de organizar o orçamento e ganhar prazo. Para o lojista, é fluxo recorrente no caixa, no aplicativo ou no site. E cada ida à loja física é mais uma oportunidade de venda;
Recarga de celular e assinaturas de streaming
Recarga de celular e assinaturas de streamings de séries e músicas são despesas pequenas, frequentes e ligadas ao dia a dia. Oferecê-las com o cartão da loja cria pontos de contato mensais e mantém a marca presente na vida do consumidor, inclusive do público mais jovem e conectado;
Crédito pessoal
Com base no histórico de pagamento que a própria loja acompanha, é possível oferecer crédito pessoal aos clientes. É uma nova linha de receita, sustentada por dados próprios e com mais segurança na concessão.
Cartões vale-presente
Os cartões vale-presente funcionam muito bem em datas comemorativas, campanhas corporativas e programas de incentivo. Eles antecipam receita, ampliam o alcance da marca e levam à loja novos clientes, que podem ser convertidos em portadores do cartão private label.
Juntos, esses serviços aumentam a frequência de uso do cartão, enriquecem a base de dados e geram receitas que não dependem apenas da venda de mercadorias.
Do dado à venda recorrente: como o ciclo se fecha
Na prática, o crédito próprio com serviços financeiros cria um ciclo virtuoso:
- O cliente usa o cartão para comprar e também para pagar contas, recargas e assinaturas;
- Cada uso gera dados sobre hábitos de consumo e capacidade de pagamento;
- Esses dados alimentam ofertas personalizadas e ajustes de limite;
- Ofertas relevantes e cashback trazem o cliente de volta e geram novas compras;
- Mais uso significa mais dados e um relacionamento cada vez mais forte.
Esse é o verdadeiro sentido de fidelização de clientes: não um programa de pontos isolado, mas um relacionamento contínuo, em que a loja conhece o cliente e o cliente encontra na loja soluções para a sua rotina.
E o risco do crédito?
Muitos lojistas hesitam diante do crédito próprio por receio da inadimplência, especialmente com o endividamento das famílias brasileiras em patamar elevado.
A preocupação é legítima, e é justamente por isso que a tecnologia faz diferença. Plataformas especializadas reúnem análise de crédito, motores de decisão, ferramentas antifraude, gestão de cobrança e acompanhamento da carteira em tempo real.
Também é possível contar com um parceiro especializado na operação e na gestão do cartão, enquanto a marca, o relacionamento e os dados continuam com o lojista. Assim, a loja ganha os benefícios do crédito próprio sem precisar estruturar tudo sozinha.
Como a INFOX Payments apoia essa transformação
A INFOX Payments oferece uma plataforma completa para varejistas e administradoras de cartões que querem ir além do parcelamento: crediário próprio, cartões private label, CDC Digital/BNPL e a gestão integrada de serviços financeiros, como pagamento de contas, recargas, streaming, crédito pessoal e vale-presente.
Com quase 40 anos de experiência em tecnologia, a tecnologia e experiência dos consultores INFOX contribuem para que o lojista reduza a dependência de empresas terceiras, recupere margem e transforme cada transação em conhecimento sobre o cliente, e cada cliente em vendas recorrentes.
O crédito próprio não é mais só uma forma de parcelar. É uma estratégia para proteger a margem, conhecer o consumidor e estar presente na rotina dele todos os meses. Quem controla o crédito controla o relacionamento, e quem controla o relacionamento vende mais, por mais tempo.
Postado em: 29/10/2026
Voltar