Fintechs no B2B: como transformar pagamentos em novas linhas de receita para a sua loja
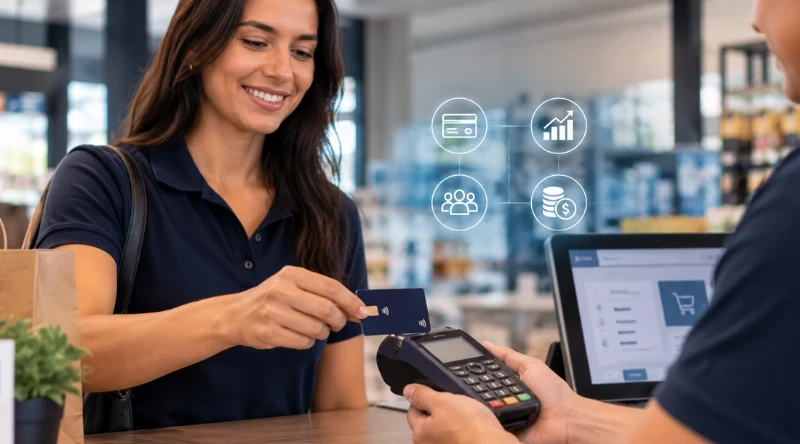
Durante muito tempo, o pagamento foi visto pelo varejo como a última etapa da venda: o cliente escolhe, passa no caixa, paga e vai embora. Para o lojista, essa etapa costumava representar mais custo do que oportunidade, entre taxas de maquininha, prazos de recebimento e o risco de vender a prazo.
Esse cenário está mudando rápido. O avanço das fintechs no mercado B2B está levando para empresas que não são bancos a tecnologia necessária para oferecer crédito, cartões e serviços financeiros aos próprios clientes.
Para donos e gestores de lojas, isso significa uma coisa muito concreta: o momento do pagamento pode virar uma nova fonte de receita, além de uma ferramenta poderosa de fidelização.
Neste artigo, você vai entender como essa transformação funciona, quais modelos já estão ao alcance do varejo e como começar sem assumir riscos desnecessários.
O pagamento deixou de ser só o fim da venda
Uma reportagem recente do Startupi sobre fintechs no mercado B2B resume bem a mudança: a oferta de meios de pagamento deixa de ser apenas uma etapa de liquidação de transações e passa a ser a porta de entrada para produtos financeiros e para a retenção de clientes.
Na prática, quem controla a forma como o cliente paga passa a ter acesso a algo valioso: dados de comportamento de compra, frequência, ticket médio e capacidade de pagamento.
Com essas informações, a loja consegue oferecer crédito sob medida, criar ofertas personalizadas e manter o cliente voltando, em vez de perder esse relacionamento direto.
Embedded finance: o conceito que chegou ao varejo
Esse movimento tem nome: embedded finance, ou finanças embutidas. É quando empresas cuja atividade principal não é financeira incorporam crédito, contas digitais e gestão de transações ao próprio ecossistema.
O ponto mais importante para o lojista é que isso não exige montar uma estrutura bancária. As fintechs B2B fornecem a plataforma, a tecnologia de processamento, a análise de crédito e a conformidade regulatória. A loja entra com o que já tem de mais valioso: o relacionamento com o cliente e a marca.
E o mercado é grande. Segundo a ABECS, o setor de cartões movimentou R$ 2,2 trilhões apenas no primeiro semestre de 2025, com o crédito liderando o crescimento. Uma parte relevante desse volume pode circular dentro do ecossistema da sua própria loja.
4 formas de transformar pagamentos em receita
1. Cartão private label com a marca da loja
O cartão private label é um cartão de crédito com a marca da sua loja, exclusivo para os seus clientes. Além de estimular a recompra, ele gera receita própria com tarifas e encargos financeiros, que antes ficavam com terceiros.
Na INFOX Payments, o private label pode ser complementado por um aplicativo white label, com a identidade visual da loja, onde o cliente consulta limites, compras, vencimentos e segunda via de faturas.
2. CDC Digital: o carnê, só que moderno
Para quem já trabalha com crediário, o CDC Digital é a evolução natural do tradicional carnê. A fatura ou o boleto é emitido na hora, com gestão totalmente digital e integrada.
É uma alternativa especialmente útil para atender clientes não bancarizados, um público que muitas vezes fica de fora do crédito tradicional e que tende a ser fiel a quem oferece condições de compra.
3. Fidelidade, cashback e pagamento de contas
Serviços financeiros também ajudam a aumentar a frequência de visitas. Com programas de fidelidade e cashback, o cliente acumula benefícios ao comprar na sua loja.
Já o recurso de pagamento de contas usando o limite do cartão (água, luz, boletos e tributos) faz com que o cartão da loja esteja presente no dia a dia do consumidor, e não só no momento da compra.
4. Recebíveis que viram capital
Vender a prazo não precisa significar caixa travado. Com a integração a um FIDC (Fundo de Investimento em Direitos Creditórios), as contas a receber da loja podem ser transformadas em títulos de crédito.
Outro caminho é a operação estruturada, em que as parcelas são repassadas a uma entidade financeira, seguindo as normas do Banco Central. Assim, a loja oferece crédito sem comprometer o capital de giro.
E o risco de inadimplência?
Essa é a principal dúvida de quem pensa em oferecer crédito próprio, e ela faz todo o sentido. Com o endividamento das famílias brasileiras em patamar elevado, nenhum lojista quer trocar vendas por calotes.
A diferença está na tecnologia. Uma operação de crédito bem estruturada reduz o risco em várias frentes:
- Análise de crédito inteligente, que combina dados internos, histórico de compras na loja e informações de mercado para definir limites adequados a cada cliente.
- Jornada digital segura, com biometria facial, digitalização de documentos e assinatura digital do contrato, o que reduz fraudes.
- Cobrança integrada, com régua de comunicação por SMS e e-mail, conciliação bancária automática e baixa de pagamentos.
- Relatórios de desempenho e BI, que mostram inadimplência e faturamento em tempo real para decisões rápidas.
Além disso, modelos como a operação estruturada e o FIDC permitem que a loja escolha quanto do risco quer manter consigo. O crédito próprio deixa de ser uma aposta e passa a ser uma operação gerida com dados.
Concorrência e parceria andam juntas
Outro ponto destacado pela análise do Startupi é que, no mercado B2B, a competição entre fintechs convive com parcerias estratégicas, em que cada empresa complementa a outra. Para o varejo, a lição é clara: não é preciso desenvolver tudo internamente.
O caminho mais eficiente é escolher um parceiro de tecnologia que já reúna processamento, autorização, segurança e integração.
Se você quer transformar pagamentos em receita na sua loja, alguns passos ajudam a organizar a decisão:
- Mapeie seu público: quantos clientes compram a prazo, qual o ticket médio e quantos não têm acesso a crédito bancário;
- Defina o modelo: private label, CDC Digital, crédito pessoal ou uma combinação, de acordo com o perfil da sua operação;
- Integre ao seu sistema: a solução precisa conversar com o ERP e o PDV para não criar retrabalho no caixa.
- Acompanhe os indicadores: inadimplência, recompra e receita financeira devem ser monitorados desde o primeiro mês.
O pagamento é o novo ponto de partida
O avanço das fintechs no mercado B2B abriu para o varejo uma oportunidade que antes era exclusiva dos bancos. Com a tecnologia certa, o pagamento deixa de ser só custo e se torna uma nova linha de receita, um canal de relacionamento e um diferencial competitivo.
A INFOX Payments ajuda varejistas de todo o Brasil a estruturar crédito próprio, cartão private label, CDC Digital e serviços financeiros completos, com segurança, controle e apoio estratégico em cada etapa.
Postado em: 23/10/2026
Voltar